
Configurar la retención del Impuesto Sobre la Renta (ISR), salario mínimo y zona fronteriza permite realizar el cálculo de nómina conforme a la normativa fiscal vigente en 2026. Este ajuste facilita identificar los casos en los que corresponde aplicar o exentar la retención en ciertos niveles de ingreso, tomando en cuenta las particularidades de la región fronteriza, para que la información se registre correctamente en el Comprobante Fiscal Digital por Internet (CFDI) de nómina.
1. Considera el cálculo del ISR en salario mínimo y zona fronteriza
Derivado del incremento al salario mínimo general y de la actualización de las Tablas del ISR para 2026, los trabajadores que perciben salario mínimo, al realizarse el cálculo del ISR por primera vez, ya no generan un excedente de subsidio al empleo a favor. Por el contrario, en algunos casos puede resultar un ISR a cargo que debe retenerse.
- El artículo 96 del ISR establece que no se efectuará retención a las personas que, en el mes, únicamente perciban un salario mínimo general correspondiente al área geográfica del contribuyente; es decir, a los trabajadores que reciben ingresos equivalentes al salario mínimo no se les debe retener ISR.
2. Revisa del salario mínimo
Al iniciar el período de nómina, asegúrate de contar con el valor actualizado del salario mínimo.
- Salario mínimo en zona fronteriza (2026): $440.87.
Para ello, ingresa a la ruta: menú Nómina, haz clic en el ícono Parámetros de la nómina  y dirígete a la pestaña Generales.
Verifica el valor del campo Salario Mínimo (SM)  y haz clic en el botón Aceptar
 .
3. Ajusta la fórmula del ISR
Para evitar la retención de ISR a los trabajadores con ingresos equivalentes a un salario mínimo, es necesario agregar una condición que evalúe el monto de percepciones del trabajador en la nómina, a fin de determinar si es igual, menor o mayor al salario mínimo del periodo.
Nota: te sugerimos actualizar la fórmula de la deducción D001 ISR de la siguiente manera:
@SI[(BE+BF1)<=((SM*DP) +.01),0,ISPT]
Donde:
- @SI = Condición.
- BE = Base Exenta
- BF1 = Base Gravable ISR 5
- SM = Salarío Mínimo en la zona
- DP = Días del período
- ISPT = Impuesto Sobre el Producto del Trabajo
Ingresa a la ruta: menú Nómina y haz clic en el ícono Percepciones y deducciones  .
Para editarla: elige la deducción D001 y haz clic en el ícono Modificar  .
Localiza el campo Fórmula para realizar los ajustes necesarios:
- Si la base exenta y la base fiscal 1 es igual o menor al resultado de multiplicar (Salario mínimo (SM) × Días del período (DP)), se debe asignar cero, es decir, no se realiza retención.
- En caso de que sea mayor, se calcula y aplica el ISPT correspondiente.
- Si tienes una configuración distinta, para los usuarios que la modificaron, es necesario volver a capturar el ISPT.
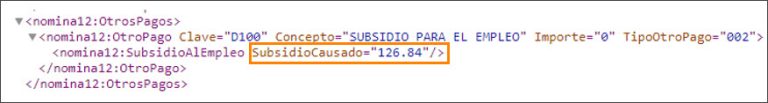
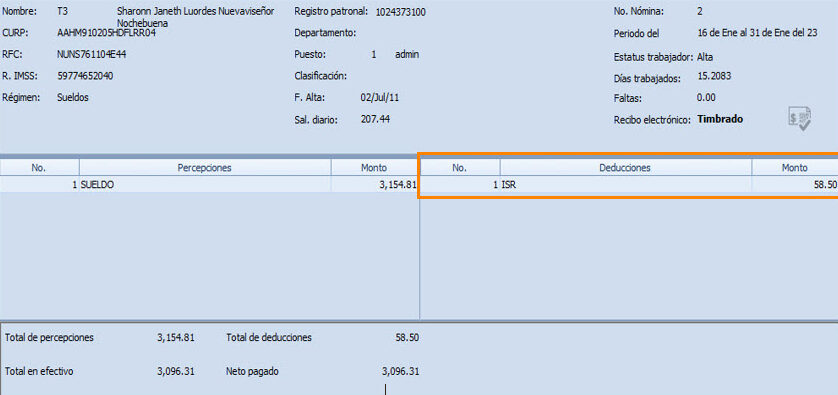
- Cuando el monto total de percepciones es mayor a un salario mínimo del período, el importe de las deducciones por ISR será mayor a cero y se reflejará en el recibo del trabajador. Asimismo, se registrará el subsidio aplicado del período en el atributo SubsidioCausado del recibo electrónico (XML).
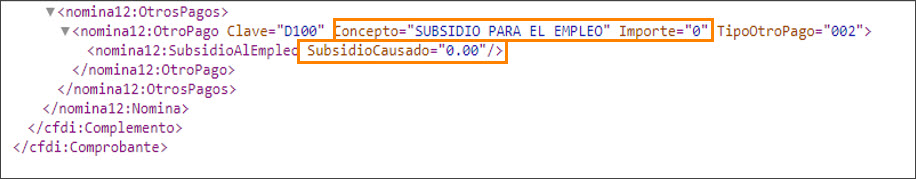
Nota: te recomendamos cancelar los recibos electrónicos timbrados, ya que el subsidio causado presenta un valor de 0. Posteriormente, actualiza la fórmula de la deducción D001 ISR, la cual es: @SI[(BE+BF1) <=((SM*DP) +.01),0,ISPT].
4. Configura al trabajador
Para casos específicos, puedes ajustar la configuración por colaborador. Ingresa al menú Nómina y haz clic en el ícono Trabajadores  .
Selecciona al trabajador, haz clic en el ícono Modificar , dirígete a la pestaña Fiscales  y presiona el botón Detalle del régimen
 .
En la sección Gravable para:, desactiva las casillas de ISR y Sub. Empleo y haz clic en el botón Aceptar .
5. Identifica los casos de aplicación del salario mínimo
Trabajador con ingreso equivalente a un salario mínimo mensual
- Cuando el ingreso total del trabajador, antes de impuestos, es equivalente a un salario mínimo mensual, no se mostrará impuesto a cargo en el recibo.
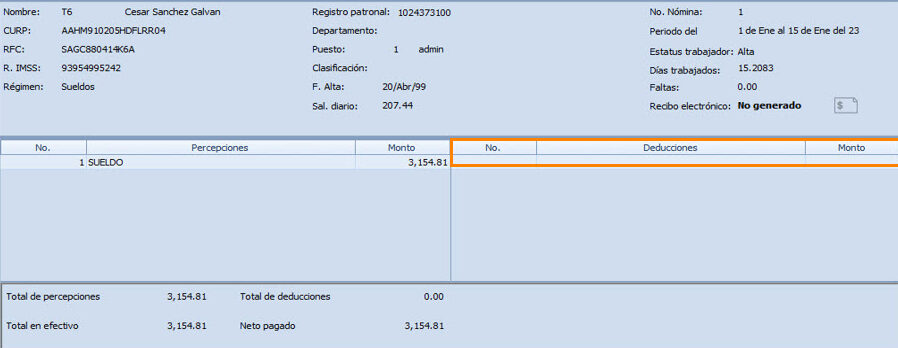
- Al momento del timbrado, se reflejará en el XML el subsidio causado que corresponde al trabajador.
Trabajador con salario mínimo y percepciones adicionales
- Cuando un trabajador con salario mínimo recibe ingresos adicionales en la nómina anterior, como comisiones, y en una nómina posterior se realiza un ajuste, el monto total puede superar el salario mínimo mensual. En este caso, en la nómina ajustada se aplicará la retención del impuesto correspondiente.
¡Perfecto! Configurar la retención del ISR, salario mínimo y zona fronteriza permite realizar el cálculo de nómina de forma correcta conforme a la normativa vigente.