
Configurar el sistema para el cálculo anual del Impuesto sobre la Renta (ISR) en la última nómina del año permite verificar si las retenciones realizadas a los trabajadores durante el ejercicio fueron correctas con base en sus ingresos gravables acumulados. Este proceso ayuda a identificar si existe un impuesto a cargo o un saldo a favor y a realizar los ajustes necesarios antes de cerrar el ejercicio fiscal.
Para efectuar un correcto cálculo, revisa lo siguiente:
1. Conoce la mecánica del cálculo
La base gravable anual es el acumulado de todos los ingresos gravables para ISR que percibió un trabajador en todo el año y esta se multiplica por un factor anual que debe ser siempre 1; este cálculo debe realizarse en la última nómina del año.
2. Configura el sistema para el tipo de cálculo anual.
En la última nómina del año, configura el tipo de cálculo; ingresa a la ruta: menú Nómina y haz clic en el ícono Parámetros de la nómina  .
Selecciona en el Tipo de cálculo la opción de anual.
3. Válida el subsidio para el empleo.
Ingresa al menú Nómina y haz clic en el ícono Percepciones y deducciones  .
Selecciona la percepción Subsidio para el empleo, haz clic en el ícono Modificar  y revisa que estén configuradas las secciones de Aplicación y Nómina.
Importante: si el catálogo de percepciones y deducciones es personalizado, se deberá seleccionar la que corresponda al subsidio para el empleo aplicado.
4. Indica a qué trabajadores se aplica el cálculo
Para ello, ingresa al menú Nómina y haz clic en el ícono Trabajadores  .
Nota: esto con el fin de cumplir con lo establecido en el Artículo 177 de la Ley del Impuesto sobre la Renta (ISR).
Dirígete al detalle del trabajador, haz clic en el ícono Modificar , luego posiciónate en la pestaña Salario y activa la casilla Aplicar cálculo anual.
Considera que el Artículo 96 establece los casos donde las empresas que no están obligadas a generar dicho ajuste.
- Cuando el trabajador no haya laborado los 12 meses del año en la empresa.
- Si el trabajador tiene ingresos superiores a $400,000.00.
- Cuando el trabajador así lo solicite.
Importante: cuando el trabajador tiene desactivado el parámetro de Aplicar cálculo anual, se genera un cálculo de ISR ajustado.
A continuación, se muestra un ejemplo del cálculo que NOI realiza para determinar el ISR anual.
Datos del trabajador | |
| Sueldo del período | 6,083.3200 |
| Ingresos gravables acumulados | 143,227.7499 |
| ISR retenido en el año | 14,986.5055 |
| Acumulado de subsidio para el empleo | 0.00 |
| Nómina | 31/Dic/2025 |
| Días del año | 365 |
| Días transcurridos | 365 |
| Subsidio al empleo de la última nómina | 0.00 |
Factor anual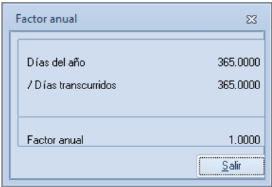
Días del año 365
/ Días transcurridos 365
= Factor Anual 1.00
Base gravable anual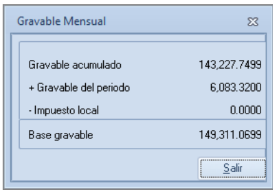
Gravable acumulado 143,227.7499
+ Gravable del período 6,083.3200
– Impuesto local 0.00
= Base gravable 149,311.0699
Impuesto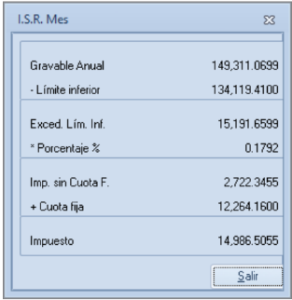
Base gravable (anual) 149,311.0699
– Límite inferior 134,119.4100
= Excedente 15,191.6599
* % Art. 152 0.1792
=Impuesto sin cuota fija 2,722.3455
+ Cuota fija 12,264.16
= Impuesto 14,986.5055
Subsidio para el empleo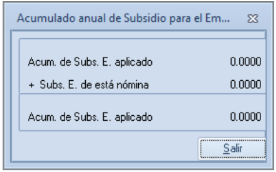
Acumulado S.E. Aplicado 0.00
+ S.E. Aplicado en esta nómina 0.00
= Acum. Anual S.E. Aplicado 0.00
ISR anual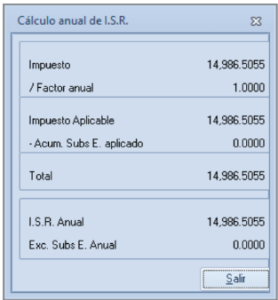
Impuesto 14,986.5055
/ Factor anual 1.0000
= Impuesto – Subsidio anual 14,986.5055
– Acumulado Sub. Aplicado 0.0000
= ISR Ajuste anual 14,986.5055
Nota: el sistema realiza el mismo cálculo para todos los trabajadores sin importar el tipo de jornada.
ISR del período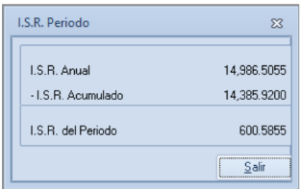
ISR Anual 14,986.5055
– ISR acumulado 14,385.9200
= ISR del período 600.5855
Situaciones generales en el cálculo anual de ISR
Se tienen dos casos como resultado debido al cálculo anual de ISR y es importante mencionar la situación general en que pueden presentarse, así como sus principales consecuencias.
- ISR a favor: si el acumulado de retenciones provisionales de ISR es mayor al ISR determinado por el cálculo anual de impuesto, implicaría que se realizaron retenciones “de más” al trabajador, por lo que estas le podrán ser acreditadas en las nóminas del siguiente año fiscal.
- ISR a cargo: si el acumulado de retenciones provisionales de ISR es menor al ISR determinado, el trabajador está obligado a pagar la diferencia que resulte.
- Subsidio para el empleo por cálculo anual: si el acumulado de devoluciones provisionales de Subsidio para el Empleo (SE) es menor al SE determinado por el cálculo anual de impuesto, no se devolverá cantidad alguna por concepto de SE al trabajador, por considerarse como definitivos los pagos de SE, debiendo las empresas absorber el costo de las diferencias.
En el caso de que el resultado del cálculo anual sea un subsidio, no se va a mostrar en el recibo, pero sí puede aparecer cuando se calculó subsidio en el período actual.
Nota: pueden existir diferencias por la aplicación de la mecánica establecida en el Artículo 142 de la LISR para el cálculo de impuesto por pagos extraordinarios al trabajador.
5. Genera el reporte de diferencias entre ISR retenido y cálculo anual
Este informe presenta los acumulados de ISR retenido, incluyendo la nómina actual, y los compara contra el cálculo anual, considerando los ingresos acumulados hasta la nómina actual.
Para generarlo, ingresa al menú Fiscales y haz clic en el ícono Cálculo anual  .
De esta forma, se podrá conocer el comportamiento del impuesto retenido con respecto al cálculo anual para que, en dado caso, se tomen medidas correctivas como realizar un ajuste o bien simplemente conocer las cantidades que dan por resultado al aplicar un cálculo anual de ISR.
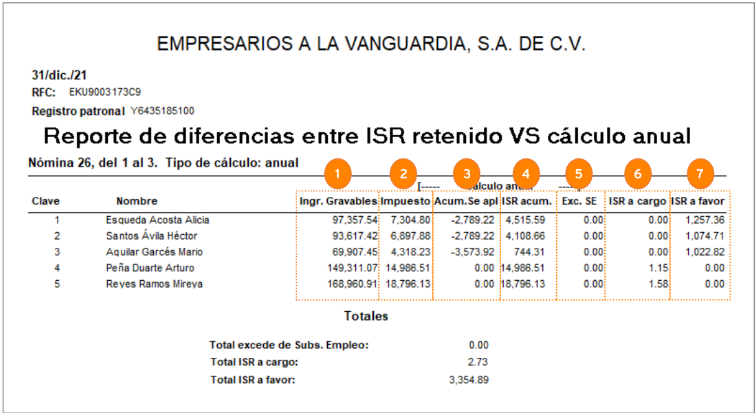
La información que muestra el reporte es la siguiente:
Campos | Descripción |
1 Ing. Gravables | La suma de los ingresos gravables para ISR del trabajador. Este monto incluye el ingreso gravable de la nómina actual en la que se emite el reporte. |
2 Impuesto | Es el monto del impuesto que se obtiene al aplicar el artículo 96 a los ingresos gravables. |
3 Acum. SE apl | Es el acumulado del subsidio para el empleo calculado o aplicado a los trabajadores de acuerdo a las tablas, desde el inicio de año hasta la nómina actual; este dato el sistema lo toma de la deducción D111 o de la definida en los parámetros del sistema > Sub. empl. aplicado. |
4 ISR acum | Es el acumulado de ISR retenido a los trabajadores desde el inicio de año hasta la nómina actual, atendiendo la forma de cálculo de impuesto definida en todas las nóminas |
5 Exc.SE | Presenta el monto del excedente del subsidio para el empleo. |
6 ISR a cargo | Presenta el monto que se le retendrá al trabajador por ese concepto, considerando lo que ya pagó. |
7 ISR a favor | En esta columna se presenta el monto que se le retuvo de más al trabajadory quey se le regresará. |
Te recomendamos consultar el tutorial para definir bases fiscales por percepciones.
¡Gran trabajo! Has aprendido lo necesario para configurar el sistema para el cálculo anual de ISR y cumplir con la normatividad fiscal.