
Generar un CFDI (Comprobante Fiscal Digital por Internet) con retención de IVA (Impuesto al Valor Agregado) al 6% o 3% puede parecer complicado, pero en realidad es un proceso diseñado para cumplir con reglas fiscales específicas cuando una empresa contrata servicios que implican poner personal a su disposición.
Esta retención permite que el contratante cumpla con sus obligaciones ante la autoridad y asegure que el impuesto se aplique correctamente.
Se podrán presentar los siguientes escenarios:
Escenario | Fecha de emisión del CFDI | Fecha de pago | ¿Se retiene el 6% de IVA? | ¿Se emite CFDI de retenciones e información de pagos? |
1 | Hasta el 31 de diciembre de 2019 | Del 1 al 10 de enero de 2020 | No | No |
2 | Hasta el 31 de diciembre de 2019 | A partir del 12 de enero de 2020 | Sí | Sí |
3 | A partir del 1 de enero de 2020 | A partir del 1 de enero de 2020 | Sí | No |
Importante: este documento está enfocado para los usuarios que fungen como contratistas.
Dependiendo de la operación de la empresa, podrá considerarse la cancelación del CFDI emitido en 2021 y reexpedir el CFDI en el 2022 con la retención. Se recomienda asesorarte contablemente antes de realizar algún proceso.
1. El CFDI se emitió en el año 2021 y es pagado después del 31 de marzo de 2022.
- En este escenario el contratante deberá de efectuar la retención del IVA mediante un CFDI de tipo retención e información de pago y el contratista solo emite el comprobante de pago por la cantidad correspondiente.
- Por ejemplo: se emite un CFDI el 20 de diciembre de 2021, que ampara una contraprestación de $10,000.00, con un IVA trasladado del 16% de $1,600.00, cuyo monto total asciende a $11,600.00, por la prestación de los servicios a que se refiere el artículo 1-A, fracción IV de la LIVA (Ley del Impuesto al Valor Agregado). Esta es pagada el día 31 de enero de 2022, por lo que ahora con la retención el cobro de la contraprestación deberá realizarse de la siguiente manera:
Operación | Concepto | Importe |
Monto del servicio prestado | $10,000.00 | |
Más: | IVA trasladado del 16% | $1,600.00 |
Igual: | Subtotal | $11,600.00 |
Menos: | Retención de IVA del 6% | $600.00 |
Igual: | Monto a pagar | $11,000.00 |
- Bajo estas circunstancias y atendiendo la respuesta de la autoridad, las partes involucradas deberán cumplir con lo siguiente:
Contratante | Contratista |
Conservar el CFDI emitido por el contratista en 2021. | Mantener vigente el CFDI emitido al contratante en 2021. |
Realizar el pago por la cantidad de $11,000.00, descontado el monto de la retención. | Recibir del contratante el pago por la cantidad de $11,000.00, aceptando la retención. |
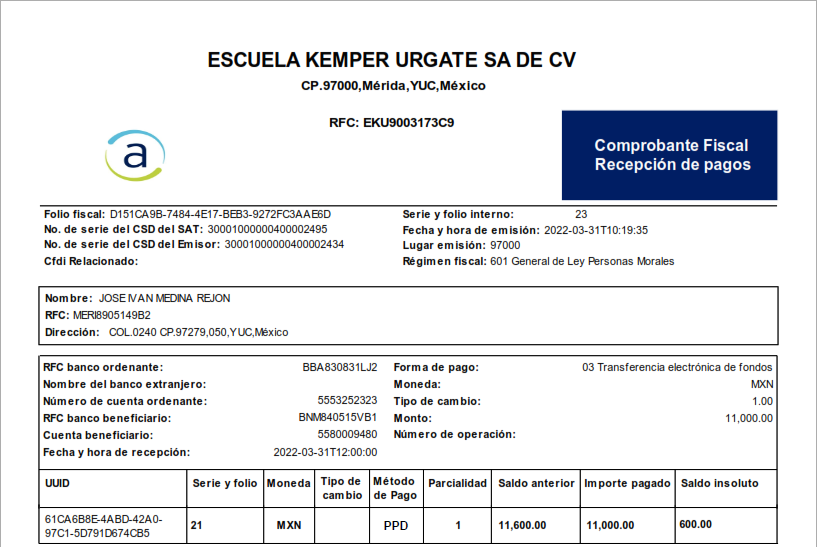
Solicitar al contratista el CFDI de recepción de pagos por la cantidad de $11,000.00. | Emitir al contratante el CFDI de recepción de pagos, para amparar el pago de $11,000.00 realizado por el contratante. |
Emitir al contratista un CFDI de retenciones y pagos, que ampare el IVA retenido por $600.00. | Recibir del contratante un CFDI de retenciones y pagos, por el IVA retenido por la cantidad de $600.00. |
- Para ello, el contratista en el sistema deberá de emitir el comprobante de recepción de pago sin contemplar el monto de la retención correspondiente.
- Dentro del sistema ingresas a: menú Comprobantes, seleccionas el ícono Recepción de pagos
 y das clic en el ícono Agregar registro
 .
- Generas el comprobante de pago por la cantidad de $11,000.00, desde la captura del comprobante, seleccionas al cliente correspondiente, en la sección de pagos das clic en el ícono Agregar , para capturar la información correspondiente, guarda los cambios y timbra el documento.
Importante: solo resta recibir por parte del contratante el CFDI correspondiente a la retención.
2. El CFDI de ingresos emitido a partir del 31 de marzo de 2022.
- A partir del 31 de marzo de 2022 se debe de emitir el CFDI de ingresos, incluyendo la retención del 6% o 3% correspondiente, para ello realiza los pasos descritos:
- Dentro del sistema ingresas a: menú Comprobantes, seleccionas el ícono Facturas
 y das clic en el ícono Agregar registro .
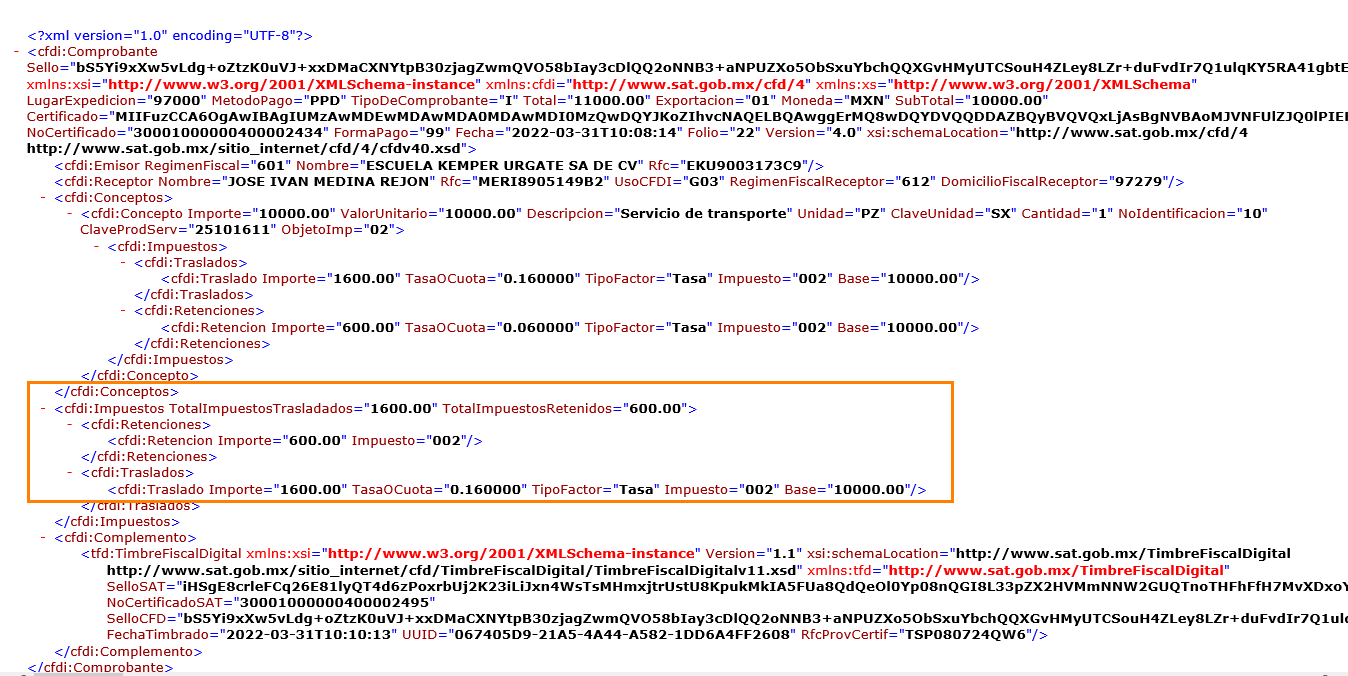
- Al generar la factura correspondiente al servicio se deberá de capturar en el porcentaje correspondiente a la retención del IVA y timbra el CFDI de ingresos.
- Ejemplo de un CFDI con retención en formato PDF.
- Ejemplo de un XML de CFDI con retención.
¡Excelente trabajo! Has completado con éxito el procedimiento para generar el CFDI con retención de IVA al 6% o 3%.