
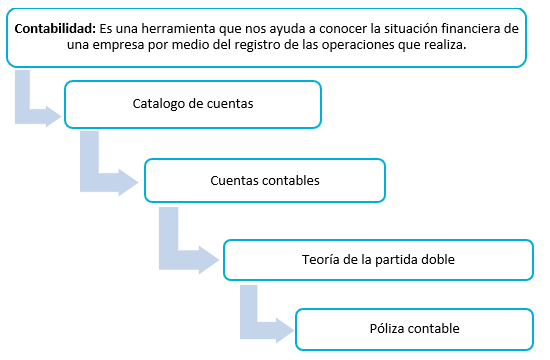
Conocer los conceptos básicos de contabilidad te ayuda a comprender de manera ágil cómo se registran y controlan las operaciones financieras de una empresa. Esta información es útil cuando necesitas interpretar datos contables, organizar mejor tus registros y entender el funcionamiento general de los procesos administrativos y fiscales.
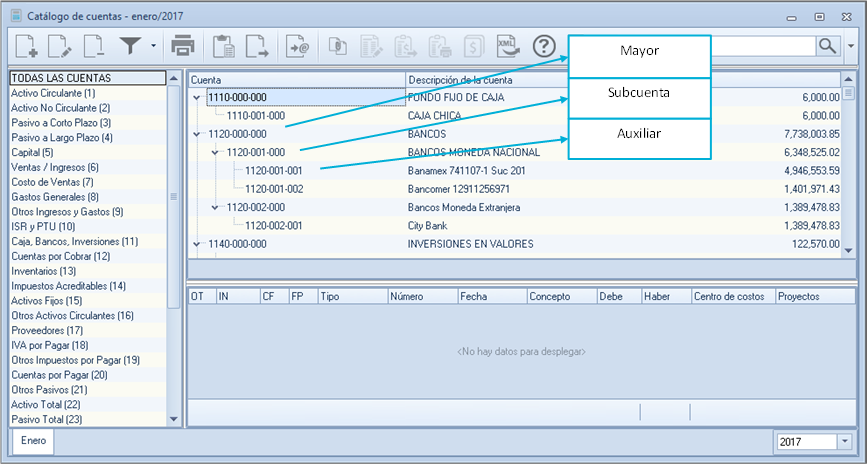
1. El catálogo de cuentas es un listado organizado y estructurado de las cuentas contables utilizadas por una empresa. Su finalidad es facilitar el registro y control de las operaciones contables mediante la asignación de nombres y números de cuenta.
- Cuentas de mayor: son cuentas configuradas como tipo acumulativo. Su función es concentrar los importes acumulados provenientes de las subcuentas.
- Subcuentas: también son cuentas de tipo acumulativo y permiten agrupar los movimientos generados en las cuentas auxiliares.
- Cuentas Auxiliares: son cuentas configuradas como tipo detalle. Su función es registrar directamente los movimientos generados mediante pólizas contables.
2. La cuenta contable es el registro donde se anotan de manera clara y ordenada los aumentos y disminuciones de un concepto o valor contable.
- La afectación de cada cuenta dependerá de su clasificación y naturaleza.
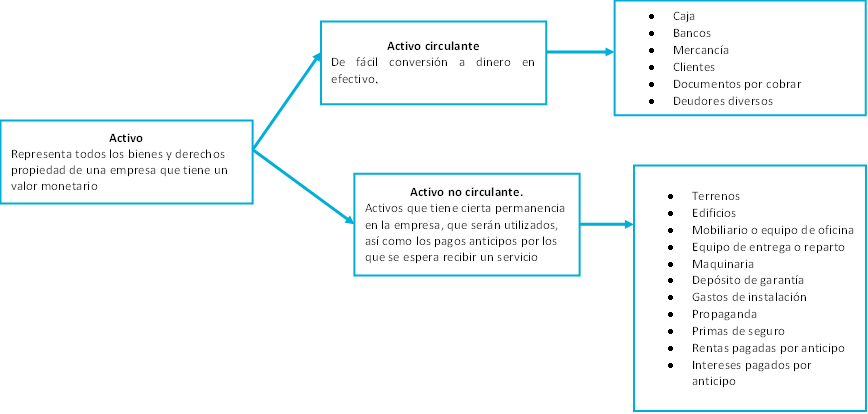
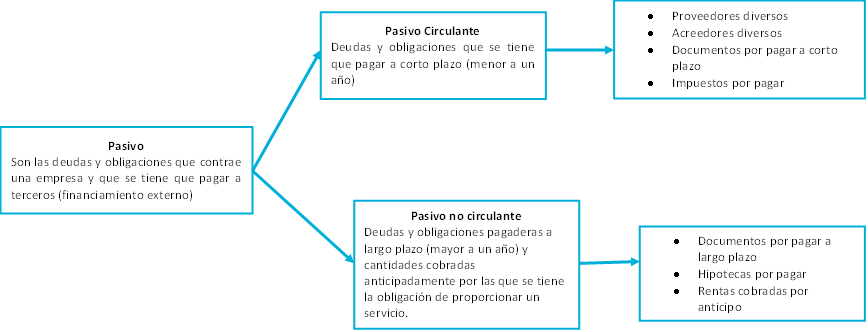
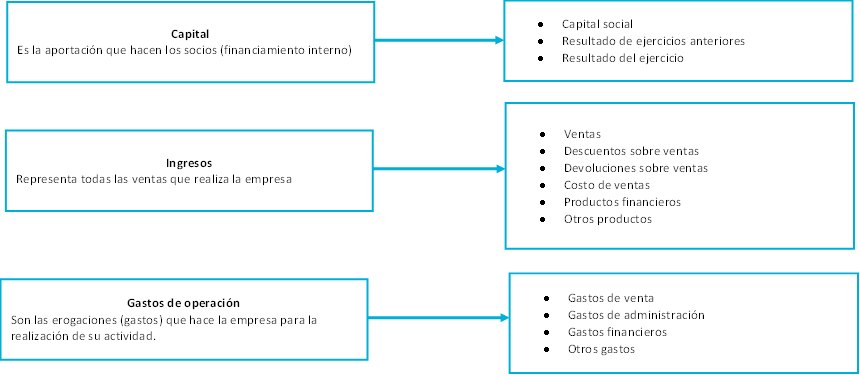
3. Las cuentas contables se clasifican de acuerdo con el tipo de operación que representan.
| Cuenta | Naturaleza | Cargo | Abono | Saldo |
|---|---|---|---|---|
| Activo | Deudora | Aumento | Disminución | Deudor |
| Pasivo | Acreedora | Disminución | Aumento | Acreedor |
| Capital | Acreedora | Disminución | Aumento | Acreedor |
| Ventas | Acreedora | Disminución | Aumento | Acreedor |
| Gastos de operación | Deudora | Aumento | Disminución | Deudor |
4. La teoría de la partida doble establece que a todo cargo le corresponde uno o más abonos por la misma cantidad.
En contabilidad se utilizan dos columnas para registrar las operaciones:
- Debe (cargo).
- Haber (abono).
Ejemplo: se realiza una venta por $1,000.00, de los cuales se reciben $500.00 en efectivo y el resto queda a crédito a 30 días.
| Cuenta | Debe | Haber |
|---|---|---|
| Caja | 500 | |
| Clientes | 500 | |
| Ventas | 1,000 | |
| Total | 1,000 | 1,000 |
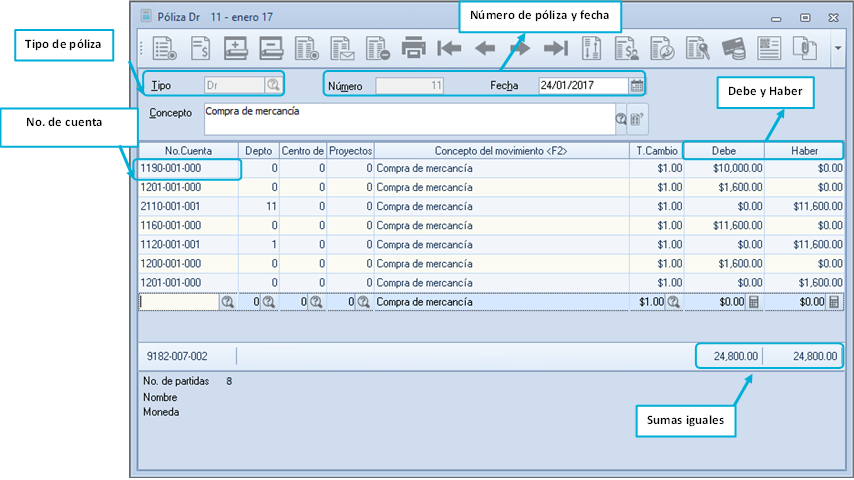
5. La póliza contable es el documento utilizado para registrar las operaciones realizadas por la empresa. Debe contener la información necesaria para identificar correctamente cada movimiento.
Tipos de pólizas:
- Diario: Registra operaciones que afectan la contabilidad de la empresa sin representar movimientos de efectivo.
- Ingresos: registra entradas de dinero mediante efectivo, transferencia o cheque.
- Egresos: registra pagos y salidas de dinero realizados por la empresa.
6. Elementos básicos en una póliza contable. Una póliza contable debe incluir información como:
- Tipo de póliza.
- Fecha.
- Número de póliza.
- Concepto.
- Cuentas afectadas.
- Importes de cargo y abono.
Comprender los fundamentos de contabilidad te permitirá trabajar con mayor claridad y mejorar el manejo de tu información financiera.