
Conocer método de costeo Últimas Entradas, Primeras Salidas (U.E.P.S.) te permite comprender cómo se calcula el valor de las mercancías dentro de tu empresa y cómo este proceso puede influir en el control de inventarios y en la toma de decisiones. Entender este método te ayudará a interpretar mejor los costos de tus productos, mantener un registro más preciso de tus existencias y gestionar de forma más eficiente la información relacionada con tu operación comercial.
A continuación, se muestra un ejemplo práctico del método de costeo UEPS:
1. Agrega el producto desde la ruta: menú Inventarios, dirígete a Productos y servicios  y da clic en Agregar
 .
2. Ingresa a la pestaña Precios e impuestos.
3. En la pestaña Datos de control, elige la casilla UEPS.
4. En pestaña Fiscales  completa los siguientes campos:
- Clave Servicio de Administración Tributaria (SAT): indica la clave del producto correspondiente.
- Clave unidad: selecciona clave de la unidad.
Nota: al hacer clic en el ícono de Ayuda  , accede al catálogo de claves proporcionadas por el SAT.
Al finalizar, da clic en Guardar  para agregar el producto.
5. Ingresa al menú Compras, dirígete a Compras  y da clic en el ícono Agregar .
Captura la compra del producto y considera la siguiente información en la partida:
- Cantidad: agrega el número de piezas.
- Precio unitario: determina el precio por cada unidad.
Para este ejemplo:
Primer movimiento: compra de 10 piezas a $20 por unidad.
Segundo movimiento: compra de 10 piezas a $40 por unidad.
Tercer movimiento: compra de 10 piezas a $60 por unidad.
6. Realiza el cálculo de costo promedio para cada compra utilizando la fórmula:
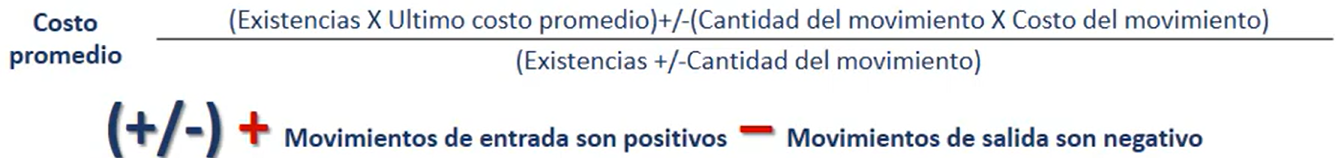
A continuación, se tienen los siguientes datos:
Movimiento 1 | |
Artículo UEPS | |
Existencias | 0.00 |
Último costo promedio | 0.00 |
Cantidad de entrada | 10.00 |
Costo unitario entrada | 20.00 |
La fórmula se desglosa de acuerdo a los movimientos que se hicieron:
| Movimiento 1 (Capa 1) |
| Costo promedio = ((0 x 0.00) + (10 x 20.00)) / (0 + 10) |
| Costo promedio = ((0.00) + (200)) / (10) |
| Costo promedio = 200 / 10 |
| Costo promedio = 20 |
Teniendo que el costo promedio del primer movimiento es de $20.00.
Movimiento 2 | |
Artículo P | |
Existencias | 10.00 |
Último costo promedio | 20.00 |
Cantidad de entrada | 10.00 |
Costo unitario entrada | 40.00 |
La fórmula se desglosa de acuerdo a los movimientos que se hicieron:
| Movimiento 2 (Capa 2) |
| Costo promedio = ((10 x 20.00) + (10 x 40.00)) / (10 + 10) |
| Costo promedio = ((200.00) + (400)) / (20) |
| Costo promedio = 600 / 20 |
| Costo promedio = 30 |
Teniendo que el costo promedio del segundo movimiento es $30.00.
Movimiento 3 | |
Artículo P | |
Existencias | 20.00 |
Último costo promedio | 30.00 |
Cantidad de entrada | 10.00 |
Costo unitario entrada | 60.00 |
La fórmula se desglosa de acuerdo a los movimientos que se hicieron:
| Movimiento 3 (Capa 3) |
| Costo promedio = ((20 x 30.00) + (10 x 60.00)) / (20 + 10) |
| Costo promedio = ((600.00) + (600)) / (30) |
| Costo promedio = 1200 / 30 |
| Costo promedio = 40 |
Teniendo que el costo promedio del segundo movimiento es $40.00.
7. Ingresa al menú Ventas, dirígete a Facturas  y da clic en Agregar .
Ingresa los datos de la factura (movimiento de capa 4); para la partida considera la siguiente información:
- Cantidad: indica la cantidad a vender (por ejemplo, 12 piezas).
- Producto: selecciona el producto creado previamente; con el ícono Ayuda , accede al catálogo de productos.
Retomando los movimientos realizados, cada compra fue de 10 piezas, cada una con un costo diferente; según este método de costeo, las últimas entradas son las primeras en salir.
- En la siguiente tabla, la capa 3 (movimiento de compra) tiene únicamente 10 piezas, quedando agotado; para completar el pedido de 12 piezas, se toman 2 unidades de la capa 2, dejando este último con 8 piezas disponibles.
Venta de 12 piezas | |||||
Número de capa (movimiento de compra) | Compras iniciales | Ventas | Costo | Total por capa | Piezas actuales |
3 | 10 | 10 | 60 | 600 | 0 |
2 | 10 | 2 | 40 | 80 | 8 |
1 | 10 | – | 20 | – | 10 |
Total de piezas vendidas | 12 | – | 680 | 18 | |
Después de la compra, se va a calcular el costo promedio del movimiento; cuatro es la venta.
Movimiento 4 | |
Artículo P | |
Existencias | 30.00 |
Último costo promedio | 40.00 |
Cantidad de salidas | 12.00 |
Costo unitario entrada | 680 / 12 = 56.66 |
Aplicando la fórmula del costo promedio:
| Movimiento 4 (Capa 4) |
| Costo promedio = ((30 x 40.00) – (12 x 56.66)) / (30 – 12) |
| Costo promedio = ((1200.00) – (679.92)) / (18) |
| Costo promedio = 520.08 / 18 |
| Costo promedio = 28.89 |
8. Revisa el detalle del producto, ingresa a la ruta: menú Inventario, dirígete a Productos y servicios , selecciona el producto y da clic en Modificar  .
Cuando estés en el detalle del producto, dirígete a la pestaña Registro y acumulados  y observa el costo promedio y el último costo del movimiento.
Podrás notar que el costo promedio que muestra el sistema es el que se obtuvo en el cálculo.
Te recomendamos consultar el tutorial para conocer los métodos de costeo.
¡Perfecto! De esta manera es posible conocer el costeo UEPS.